首付款金额达到荣昌生物旧年前三季度收入的近3倍。 |
文|胡香赟
剪辑|海若镜
封面着手|Pexels
也曾的立异药优等生终于追念了。
近日,荣昌生物(688331.SH/09995.HK)通知已将PD-1/VEGF双抗RC148的国外职权一齐授权给艾伯维,首付款6.5亿好意思元,加上将来的研发等里程碑收入和潜在销售分红后,这笔交游的总价可高达56亿好意思元,约合东谈主民币近400亿元。
荣昌生物是国内较早一批立异药企发展旅途的缩影。2008年,制药届“老炮儿”王威东引导的烟台荣昌制药,与哈佛海归科学家房健民共同创办了荣昌生物,并早早运行了ADC(抗体偶联)药物等立异产物的研发,曾动作“国产ADC第一股”登陆成本商场,如今A、H股总市值破千亿。
早期含着金汤勺降生、塌实的本领储备,让荣昌生物的政策格调也偏向于“高抬高打”。
曾有药企东谈主士对36氪提到,荣昌生物留给他的印象“很山东,作念事情相比‘重’”,这体面前公司一度大界限铺开研发管线,销售团队一度达到1400东谈主等。
但由于产物交易化过程相对平安,重叠曩昔几年景本隆冬,荣昌生物曾被商场质疑政策激进。驱散旧年3季度,荣昌生物亏本超5亿元,同期货币资金储备仅有10.7亿元。
RC148这笔交游达成后,6.5亿好意思元的首付款将为荣昌生物注入饱和资金,打了一场开年BD“翻身仗”。
1.5亿撬动400亿,
BD资深玩家打了“翻身仗”
2011年,立异药认识在国内还没大界限“提升”,荣昌生物就照旧作念了ADC药物立项,维迪西妥单抗因此成为国内首个获批的国产ADC,大部分国外职权在2021年以2亿好意思元首付款、26亿好意思元总价被授权给了Seagen,创下彼时中国立异药出海的最高授权记录,给医药行业带来不小漂泊。
仅仅,荣昌生物还没坐稳ADC药物王座,ADC药物的BD交游就屡掀海浪,百利天恒、科伦药业等自后者的ADC药物多次刷新授权金额上限。
荣昌生物也一直对外开释将有中枢产物达成新BD的信号,但直到2025年,公司才细目性官宣了两笔BD合营。
其中,备受瞩目的自免药物泰它西普的BD交游,商场一度预期很高,最终却授权给一家账面仅剩5000万好意思元现款的生物科技公司,导致股价大跌。
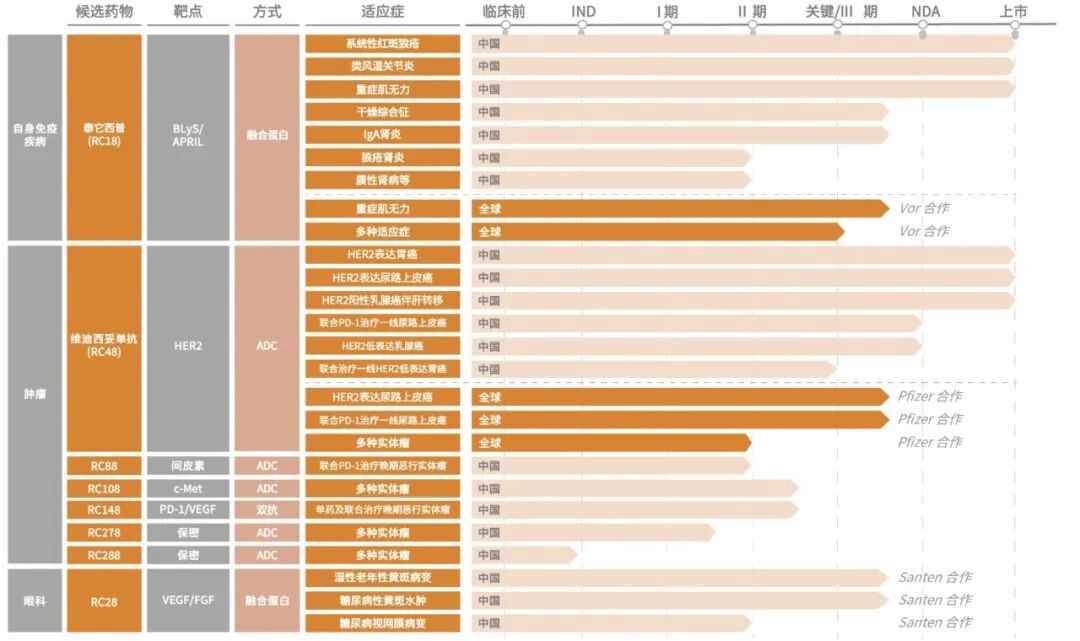 荣昌生物在研管线及BD授权情况(图源荣昌生物官网)
相较之下,在荣昌生物的管线邦畿中,RC148显得“低调”好多。
RC148是荣昌生物双抗平台中首个进入临床阶段的产物,正在作念实体瘤单药和集结疗法的临床算计。此前,它并不在荣昌生物对外开释的BD筹划中,驱散旧年上半年的累计资金插足也唯有1.56亿东谈主民币。
反倒是一贯稳当的艾伯维,由于经典产物伊布替尼2025年前三季度销售下落12%,肿瘤板块功绩承压严重,在旧年的中期功绩会上就曾抒发过要购买PD-1联系钞票、探索与里面ADC平台联用的契机。
ADC是艾伯维在肿瘤领域后续布局中的主要看点。比如,商场对其FRα靶点ADC产物Elahere的销售峰值预期就达到20亿好意思元。寻找联用产物,也被视为艾伯维念念积极参与新一代肿瘤免疫药物开荒的信号。
RC148正巧能清闲这种诉求。动作ADC领域的先驱,荣昌生物我方其实就在作念联系尝试。
比如,2024年,RC148在好意思国癌症算计协会(AACR)年会中涌现的临床前算计称,它在机制上就弘扬出增强ADC药物对肿瘤细胞浸透和杀伤驱散的后劲;
此外,RC148和荣昌生物自研CLDN18.2靶点ADC产物RC118在国内的临床照旧到II期,客不雅缓解率(ORR)、无进展生活期(PFS)等要津标的均优于用RC118集结初代PD-1产物的诊疗。
梗概这恰是艾伯维沸腾为RC148“买单”的原因。
毕竟,RC148的临床研发过程面前并不在行家前三,但艾伯维仍为其开出了6.5亿好意思元确当期首付款,不仅照旧掩盖掉RC148的一齐研发插足,以至达到荣昌生物2025年前三季度收入的近3倍。
超出商场预期的交游价钱,让荣昌生物在开年第一周大涨逾越20%之后,1月13日再次拉高,其中A股收货20cm涨停,股价回到2021年最高点时的70%。
本次RC148的交游之后,既暗意了跨国药企在双抗领域还存在收购体恤,对国内药企或是利好;也再行证实注解了,实打实的钞票质地和合营含金量,才智激活成本商场信心。
进攻的PD-(L)1/VEGF,
荣昌胜算几何
跟着第一梯队的康方生物的PD-1/VEGF双抗依沃西单抗照旧在国内销售、好意思国商场获批在即,三生制药、普米斯、神州细胞等已进入III期临床,国产PD-(L)1/VEGF双抗药物的竞争,照旧从寻找国外授权,转到需要用大界限临床数据自证价值的新阶段。
有钱、有教养作念行家临床,以至能同期开多个相宜症、探索与ADC等产物的联用有斟酌,是现时权衡联系企业竞争力的要津标的。
更直白点说,这是一个磨真金不怕火国产PD-(L)1/VEGF双抗背后“金主”实力的时间。
在这个维度上,荣昌生物有上风,但也存在不细目性。
实体瘤,尤其是能不成拿下非小细胞肺癌相宜症,是PD-(L)1/VEGF双抗是否果真能成为卓越K药等初代肿瘤免疫诊疗基石药物的要津,亦然如今竞争最强烈的领域。
从数据层面,RC148已展现出一定后劲。旧年底的欧洲肿瘤内科学会免疫肿瘤学大会上,荣昌生物初度涌现RC148诊疗非小细胞肺癌的I/II期临床数据,单药和集结化疗诊疗的客不雅缓解率分袂为61.9%和66.7%,后者展现出“卓越圭表诊疗的疗效,且安全性可控、耐受考究”,并已得到中国破损性诊疗药物质格认定。
但横向对比,康方生物、三生制药、普米斯等在该相宜症上的临床开荒过程,基本齐到了由II期向III期过渡,或照旧进入III期临床的阶段。而RC148旧年8月才获FDA批准开展实体瘤的II期临床。
何况,相较于辉瑞、默沙东等,荣昌生物合营的艾伯维既往的强势领域是自免和血液肿瘤,实体瘤方面的投资和研发教养有限,它能否让RC148竣事逾越竞品的价值,是个很要津的问题。
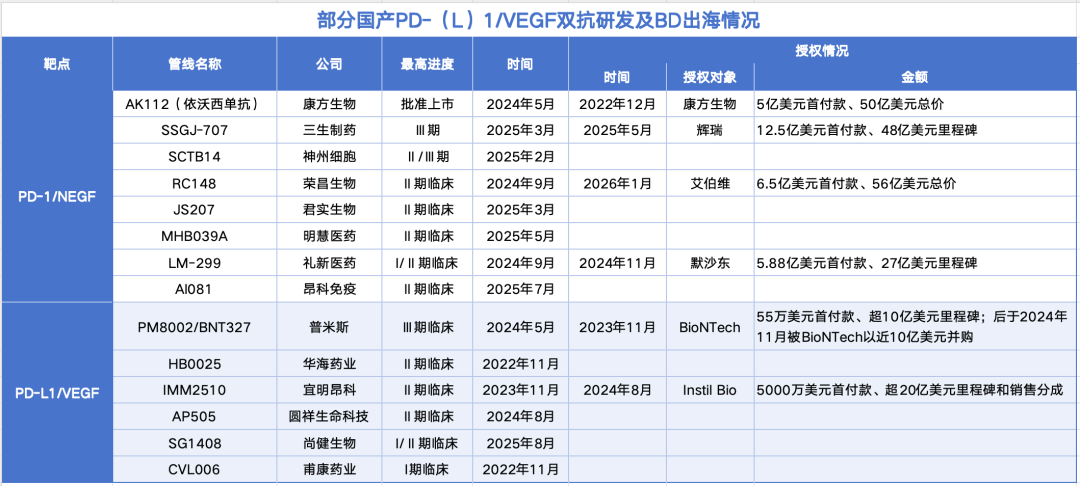 数据源于公开信息
毕竟,照旧有企业因为“选错”合营伙伴吃了亏。就在本月初,宜明昂科主动从Instil Bio处把PD-(L)1/VEGF双抗IMM2510的国外职权一齐收回,后者是一家2018年开荒的年青生物科技公司。两边在2024年8月达成授权,并预测当年底就能陈说实体瘤相宜症在好意思国的II期临床。
按照宜明昂科在券商疏通会中的解释,受Instil Bio资金压力影响,IMM2510在好意思国的临床历练推了一年多,却只入组3名患者,这不仅让宜明昂科收到后续里程碑付款的挑战越来越大,到旧年8月只拿到了缠绵3500万好意思元的款项,也使得IMM2510的研发迟缓落伍于赛谈内的其他产物,错失先机。
换言之,在巨头盘踞的PD-(L)1/VEGF战场,达成授权远非特殊,而是新一轮竞争的运行。进退抉择,磨真金不怕火着后续更多国内药企首创东谈主们的贤慧。

深度、猛烈、前瞻,为1%的东谈主捕捉交易先机
36氪旗下精选公众号
👇 诚挚保举你来关注 👇 ]article_adlist-->
 ]article_adlist-->
 海量资讯、精确解读,尽在新浪财经APP